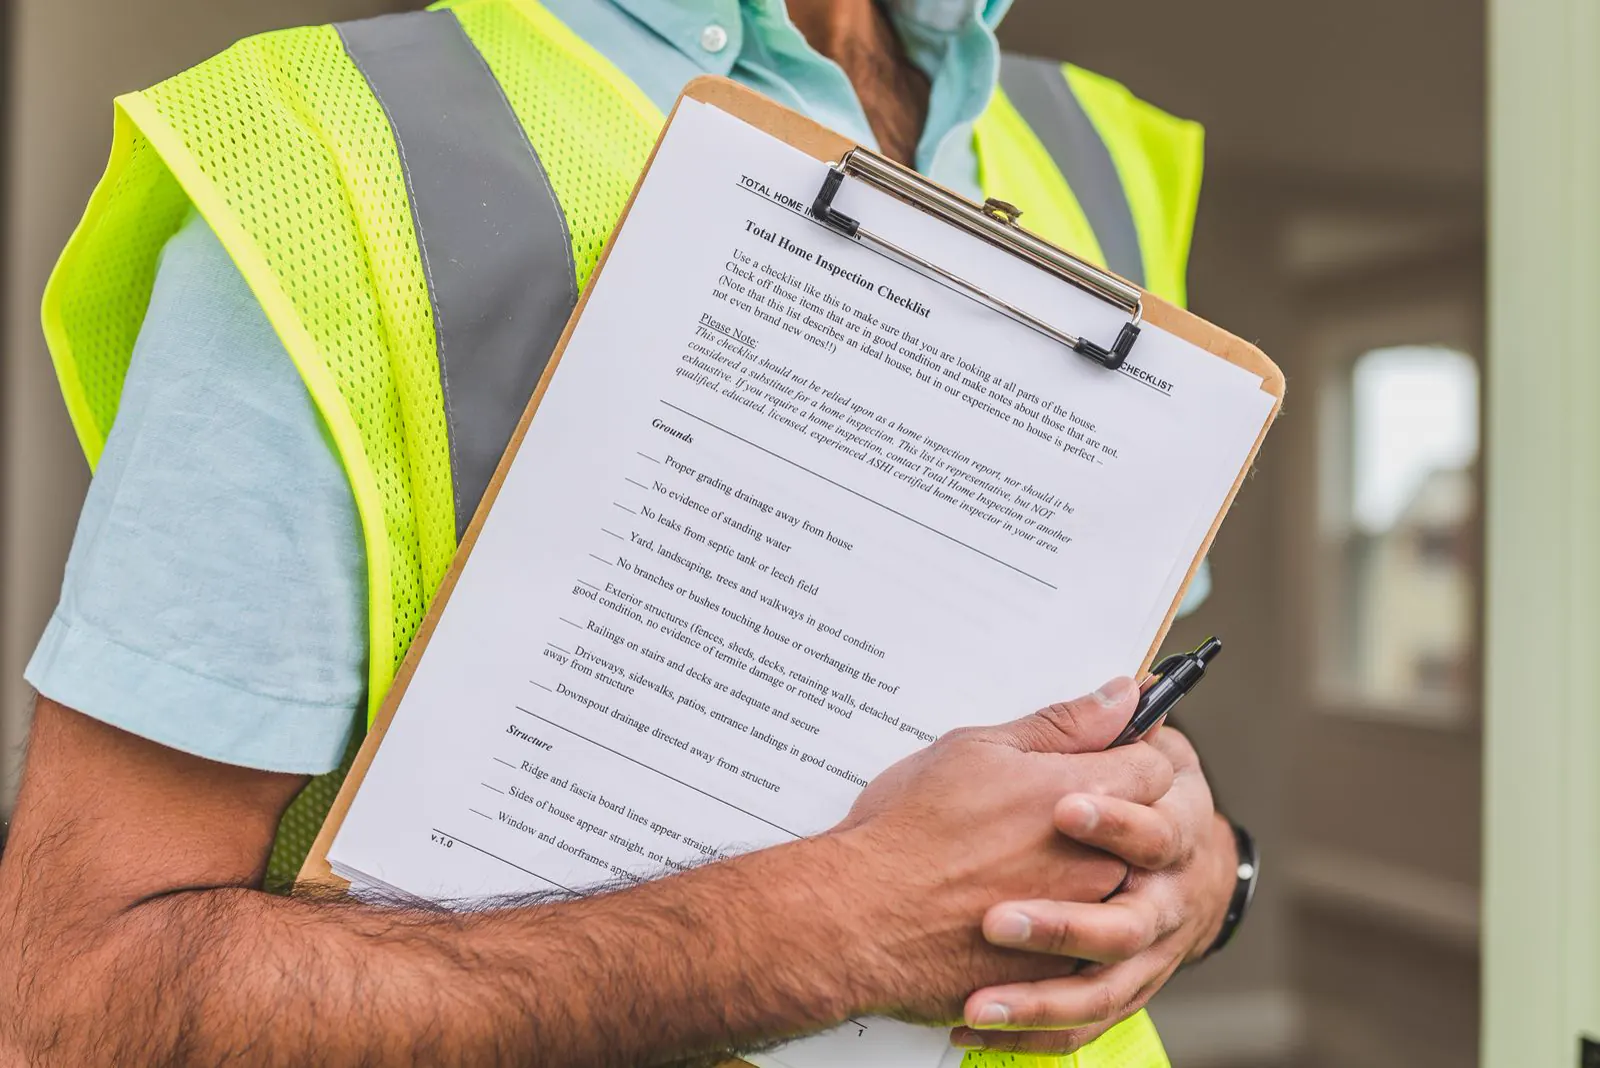
Avalúo de casa: qué tipos hay, quién puede hacerlo, qué revisa el valuador y quién lo paga. Qué hacer si sale más bajo que el precio pactado.
Un avalúo de casa es un documento en el que un valuador profesional calcula cuánto vale un inmueble en la fecha en que lo revisa. Si vas a comprar con crédito, casi siempre lo pide el banco o el instituto de vivienda. Si vendes, te sirve para fijar un precio con sustento.
En este artículo te explico qué tipos de avalúo existen, quién puede hacerlo, qué revisa, qué documentos piden, cuánto tarda y quién lo paga. También verás por qué el costo cambia de una casa a otra y qué hacer si el avalúo sale más bajo que el precio que pactaste.
Qué es un avalúo y para qué sirve
El avalúo no es el precio al que quieres vender ni el que te pide el vendedor. Es una estimación técnica: el valuador visita el inmueble, lo compara con propiedades parecidas de la zona y explica por qué llega a ese número.
Sirve para tres cosas. Primero, para que el banco sepa cuánto garantiza con la casa. Segundo, para que el comprador no pague de más sin darse cuenta. Tercero, para que el vendedor tenga una referencia seria si la zona se mueve.
Tipos de avalúo
No todos los avalúos sirven para lo mismo. Antes de contratar uno, pregunta para qué lo necesitas, porque cada tipo tiene otro método y otro costo.
| Tipo | Para qué sirve | Quién lo pide | Quién lo hace |
|---|---|---|---|
| Comercial | Fijar valor de mercado para vender, rentar o negociar | Vendedor, comprador o inversionista | Valuador profesional |
| Para crédito hipotecario | Calcular cuánto presta el banco o instituto | Banco, Infonavit, Fovissste u otro acreedor | Unidad de valuación registrada |
| Catastral | Base para el impuesto predial | Gobierno municipal o estatal | Autoridad catastral |
| Fiscal | Base para impuestos de la operación | Autoridad fiscal o notaría, según el caso | Valuador o perito, según el trámite |
Para comprar casa, el que te importa casi siempre es el de crédito. El catastral no lo contratas tú, y el fiscal depende del trámite que haga tu notario. Confírmalo con tu notaría antes de firmar.
Quién puede hacer un avalúo de casa
Cualquier valuador con cédula profesional puede hacer un avalúo comercial. Para un crédito hipotecario, en cambio, el banco suele exigir que el avalúo lo haga una unidad de valuación registrada ante la Sociedad Hipotecaria Federal (SHF).
La SHF administra ese registro a través de su Dirección de Registro de Valuación Inmobiliaria. Su página oficial explica que existe registro tanto para unidades de valuación como para valuadores profesionales. Puedes consultar la información aquí: Unidades de valuación, SHF.
Pide siempre el número de registro de la unidad y del valuador que firma. Si tu banco te manda a alguien que no aparece en el registro, pregunta antes de pagar.
Qué revisa el valuador
El valuador no solo mide la casa. Revisa cinco cosas principales:
- Ubicación: calle, colonia, cercanía a transporte, escuelas, comercios y riesgos como inundaciones o zonas con fallas.
- Terreno y construcción: superficie, orientación, antigüedad, estado de muros, techos, instalaciones y acabados.
- Entorno: qué tan consolidada está la zona y si hay obras o cambios de uso de suelo cerca.
- Mercado: precios de venta de casas parecidas vendidas o ofertadas en los últimos meses en esa zona.
- Documentos: que la superficie y los datos que aparecen en la escritura coincidan con lo que existe en el sitio.
Si algo no coincide, por ejemplo una construcción sin permiso o una superficie distinta a la escrita, el avalúo puede bajar o detenerse. Por eso conviene revisar tus papeles antes de la visita.
Documentos que piden y cuánto tarda
La lista exacta depende de la unidad de valuación y del banco, pero casi siempre piden lo mismo:
- Escritura o título de propiedad.
- Predial al corriente y, si lo tienen, recibos de agua y luz.
- Identificación oficial del propietario o del vendedor.
- Planos o medidas de la casa, si los hay.
- Datos de contacto para agendar la visita.
El tiempo cambia por unidad, zona y carga de trabajo. Pregunta desde el inicio cuántos días tarda la entrega.
Sobre la vigencia: no encontré en fuentes oficiales un plazo de vigencia del avalúo para crédito. Pregunta a tu banco cuánto tiempo acepta un avalúo antes de otorgar el crédito, porque si pasa ese plazo tendrás que repetirlo. Para comparar bancos, el simulador de la CONDUSEF sirve de referencia.
Quién lo paga
Lo normal es que el comprador pague el avalúo cuando lo pide para un crédito, porque es un requisito del banco para prestar. Pero las reglas de cada institución y de cada operación cambian, y en algunos casos el vendedor también contrata uno.
El vendedor puede mandar hacer un avalúo antes de publicar la casa para fijar un precio realista. En ese caso lo paga él, y puede compartirlo con los compradores para dar confianza.
Por qué el costo varía
No hay una tarifa fija, y cualquier cifra que veas en internet sin una cotización de por medio es una estimación. El costo depende de:
- El tipo de avalúo y si es para crédito o para venta.
- El valor y el tamaño de la propiedad.
- La ubicación y qué tan lejos está el valuador.
- Si hay que medir, revisar a fondo o entregar varias copias.
- La unidad de valuación que te asigne el banco.
Pide cotización por escrito a dos o tres unidades registradas. Compara lo que incluye cada una, no solo el precio.
Para tener contexto del mercado, el Índice de Precios de la Vivienda de la SHF muestra que, en el segundo trimestre de 2026, el precio mediano de una vivienda con crédito garantizado en el país fue de 1,299,580 pesos, con un precio promedio de 1,960,032 pesos. En la Ciudad de México la mediana fue de 3,301,516 pesos y en Jalisco de 1,200,979 pesos. La variación anual nacional fue de 7.31%. Son cifras preliminares. Fuente: Índice SHF de Precios de la Vivienda, ficha con tablas del IIEG Jalisco.
Avalúo, opinión de valor y estimadores en línea
Hay tres cosas que se parecen y no son lo mismo.
El avalúo lo firma un valuador registrado, con visita y método documentado. Es el que pide el banco y el que tiene valor legal para el crédito.
La opinión de valor la da un asesor inmobiliario. Es útil para saber en qué rango se mueve el precio, pero no la firma un valuador y el banco no la acepta como avalúo. Un asesor sí puede ayudarte a comparar casas parecidas en la zona.
Los estimadores en línea calculan un número con fórmulas y datos masivos. Sirven como referencia rápida. Úsalos para orientarte, nunca para decidir cuánto ofrecer ni cuánto pedir al banco. Pueden errar mucho en una colonia con pocas ventas o en una casa con características especiales. Si quieres que alguien compare casas parecidas contigo, busca un asesor verificado.
Qué hacer si el avalúo sale más bajo
Es uno de los momentos más incómodos del trámite, y se resuelve con números. Imagina este ejemplo, con cifras redondas y solo para ilustrar:
- Precio pactado con el vendedor: 1,500,000 pesos.
- Avalúo del banco: 1,350,000 pesos.
- Diferencia: 150,000 pesos.
- Tu plan era pagar 20% de enganche sobre el precio: 300,000 pesos.
Si el banco prestara 80% del valor más bajo, es decir del avalúo, el crédito sería de 1,080,000 pesos. Tu enganche real pasaría a ser de 420,000 pesos, es decir, 120,000 pesos más de lo que tenías planeado.
Tus opciones son tres: negociar el precio con el vendedor, poner más dinero de tu bolsillo o revisar si el banco aceptaría otro método de cálculo. Pregunta a tu banco cómo calcula el monto, porque no todos usan la misma base. No firmes nada hasta tener clara esa cuenta.
Si crees que hay un error, como una superficie mal medida, pide revisión por escrito a la unidad de valuación.
Cómo preparar la casa para la visita
El valuador llega a medir y a observar, así que facilita la visita. Prepara lo siguiente:
- Escritura, predial, recibos y cualquier permiso de construcción o remodelación.
- Planos o medidas de cada cuarto, si los tienes.
- Acceso a todas las áreas: azotea, patio, cuartos de servicio y cochera.
- Limpieza y buena luz, para que nada quede a oscuras.
- Una lista de mejoras recientes con facturas, como techo nuevo, instalación eléctrica o impermeabilización.
Si hay una grieta o una fuga, dilo tú primero. Si necesitas ayuda para ubicar a un valuador o a un asesor de tu zona, puedes revisar los servicios de VINX y, si vas a comprar, publicar lo que buscas para recibir propuestas de asesores verificados.
Preguntas frecuentes
¿Quién hace el avalúo de una casa?
Lo hace un valuador profesional con cédula. Si el avalúo es para un crédito hipotecario, el banco suele pedir que lo firme una unidad de valuación registrada ante la SHF. Antes de contratar, pide el número de registro de la unidad y del valuador que firma el documento.
¿Cuánto cuesta un avalúo de casa?
No hay una tarifa fija. El precio depende del tipo de avalúo, del valor y tamaño de la propiedad, de la ubicación y de la unidad que lo haga. Pide cotización por escrito a dos o tres unidades registradas y compara lo que incluye cada una antes de elegir.
¿Quién paga el avalúo?
Normalmente lo paga el comprador cuando lo pide el banco para un crédito. Si el vendedor lo manda hacer para fijar su precio, lo paga él. Pregunta desde el inicio quién lo cubre y si puedes recibir una copia, para no pagar dos veces.
¿Cuánto tarda un avalúo de casa?
Depende de la unidad de valuación, de la zona y de la carga de trabajo del valuador. Pregunta el plazo de entrega antes de contratar y de cuánto tiempo acepta el banco el documento. No encontré en fuentes oficiales una vigencia general, así que confírmala con tu banco.
¿Un avalúo en línea sirve para el banco?
No. Un estimador en línea sirve para tener una idea del precio, pero no reemplaza al avalúo firmado por un valuador registrado. Úsalo para orientarte y no para decidir cuánto ofrecer ni cuánto pedir de crédito.
¿Qué pasa si el avalúo sale más bajo que el precio?
El banco presta sobre la base que use para el cálculo, así que tu enganche puede subir. Puedes negociar el precio con el vendedor, aportar más dinero o preguntar cómo calcula el crédito. Si crees que hay un error, pide revisión por escrito y consulta con tu notaría antes de firmar.
Fuentes
- Índice SHF de Precios de la Vivienda, 2.º trimestre de 2026, Sociedad Hipotecaria Federal (consultado en noviembre de 2026): ficha con tablas del IIEG Jalisco. Cifras preliminares, publicadas por el IIEG el 13 de agosto de 2026.
- CONDUSEF, simulador y comparador de crédito hipotecario (consultado en noviembre de 2026): condusef.gob.mx.
- Dirección de Registro de Valuación Inmobiliaria, Sociedad Hipotecaria Federal (consultado en noviembre de 2026): gob.mx/shf. La página indica fecha de abril de 2024.
Si vas a comprar, no tienes que llegar a la visita del avalúo sin conocer a nadie. Publica tu búsqueda gratis en VINX: los asesores inmobiliarios verificados de tu zona te envían propuestas, y tus datos de contacto solo se liberan al asesor que tú aceptes.
Foto de portada: RDNE Stock project, Pexels (Licencia Pexels).